永續治理運作機制 >
利害關係人溝通與重大主題分析流程
利害關係人溝通與重大主題分析流程
利害關係人之鑑別與溝通
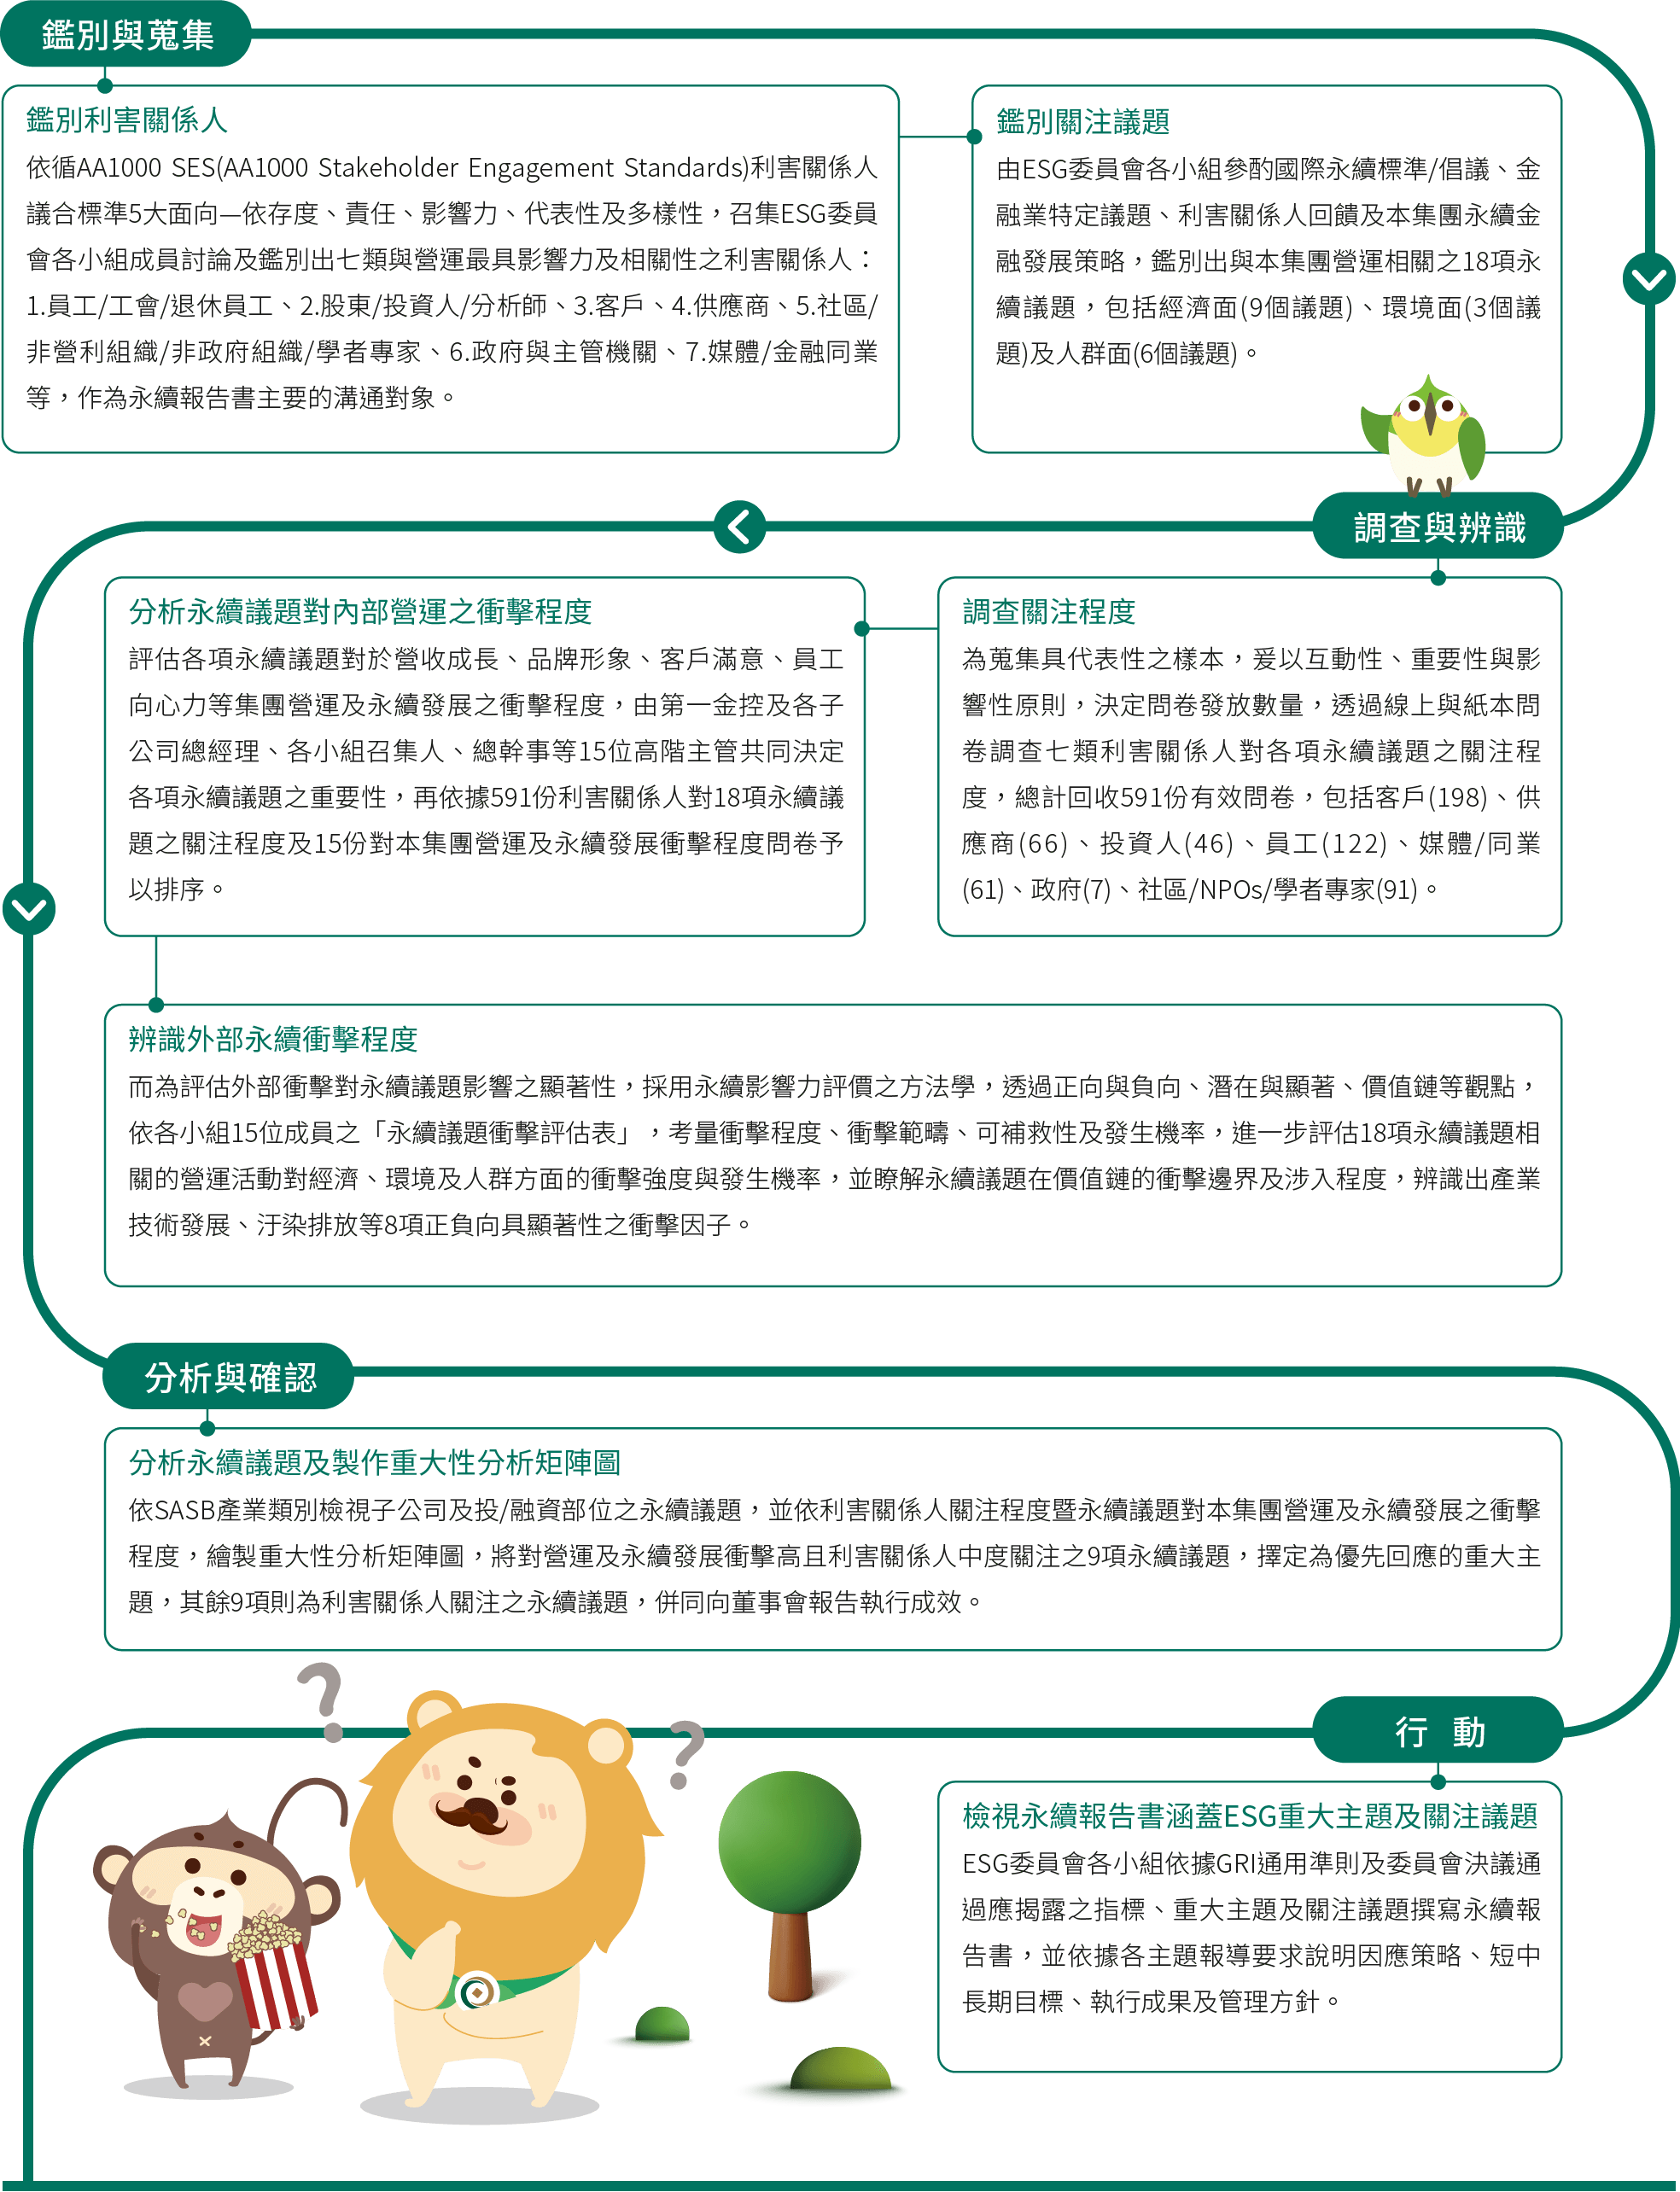
第一金控為了解利害關係人對經濟、環境及人群(含人權)議題之關注,將利害關係人的意見回饋、以及集團永續金融發展策略納入每年重大主題分析的重要評估基礎,並綜合參考國際永續標準、倡議、評比及金融業相關揭露架構,包括 GRI 準則、ISO 26000、SDGs*1、TCFD*2、赤道原則*3、CDP*4、DJBIC*5、MSCI ESG Ratings*6、PRB*7、PRI*8、SASB*9、IFRS S1/S2*10及GRI金融服務業行業揭露指標,據以辨識並分析重大主題。本集團建構涵蓋衝擊重大性與財務重大性之分析流程,聚焦4大階段8步驟,並採用貨幣化與非貨幣化方法學,分別從組織內部與外部評估永續議題之衝擊性,同時考量「組織營運衝擊」財務重大性與「經濟、環境及人/人群衝擊」衝擊重大性,作為雙重重大性辨識流程,據以辨識出9項重大議題,作為年度永續報告書編製之基礎。
*1:聯合國《永續發展目標》(Sustainable Development Goals,簡稱SDGs)
*2:氣候相關財務揭露工作小組 (Task Force on Climate-Related Financial Disclosures,簡稱TCFD)
*3:赤道原則 (Equator Principles,簡稱EPs)
*4:氣候變遷問卷 (Carbon Disclosure Project,簡稱CDP)
*5:道瓊領先指數 (Dow Jones Best-In-class Index,簡稱DJBIC)
*6:摩根史坦利資本國際公司全球標準指數成分股之環境、社會與公司治理評級 (Morgan Stanley Capital International,簡稱MSCI ESG Ratings)
*7:聯合國《責任銀行原則》(Principles for Responsible Banking,簡稱PRB)
*8:聯合國《責任投資原則》(Principles for Responsible Investment,簡稱PRI)
*9:永續會計準則委員會(Sustainability Accounting Standards Board, SASB)
*10:國際財務報導準則基金會(IFRS Foundation),S1《永續相關財務資訊揭露之一般規定》,S2《氣候相關揭露》
重大主題之鑑別與管理
・利害關係人關注:
在「利害關係人關注程度」調查方面,為蒐集具代表性之樣本,爰以互動性、重要性與影響性原則,決定問卷發放數量,經年度問卷調查分析後,第一金鑑別出「防制洗錢、金融詐騙與打擊資恐」、「數位創新與包容」、「資訊安全與隱私保護」、「風險管理與營運持續性」、「多元募才與技能培育」、「人才留任與友善福利」、「職業安全與健康」等議題為多數利害關係人關注議題。
・營運衝擊程度:
由ESG委員會小組成員評估「各議題對外部的衝擊程度」,針對營收、客戶滿意度、員工向心力、品牌形象等因子進行評分,瞭解不同因子下的關鍵議題,決定每項永續議題的重要性及其揭露順序。經調查後發現「公司治理」、「誠信經營與公平待客」、「數位創新與包容」、「經營績效」、「風險管理與營運持續性」、「資訊安全與隱私保護」等對營運衝擊的衝擊較大。
・永續風險與機會造成之財務影響:
經IFRS評估各項永續風險與機會評估發現「ESG商品與服務」、「資訊安全與隱私保護」、「誠信經營與公平待客」以及「氣候策略與管理」等議題,對公司稅前淨利以及總資產的影響較為顯著。
・外部永續發展衝擊程度:
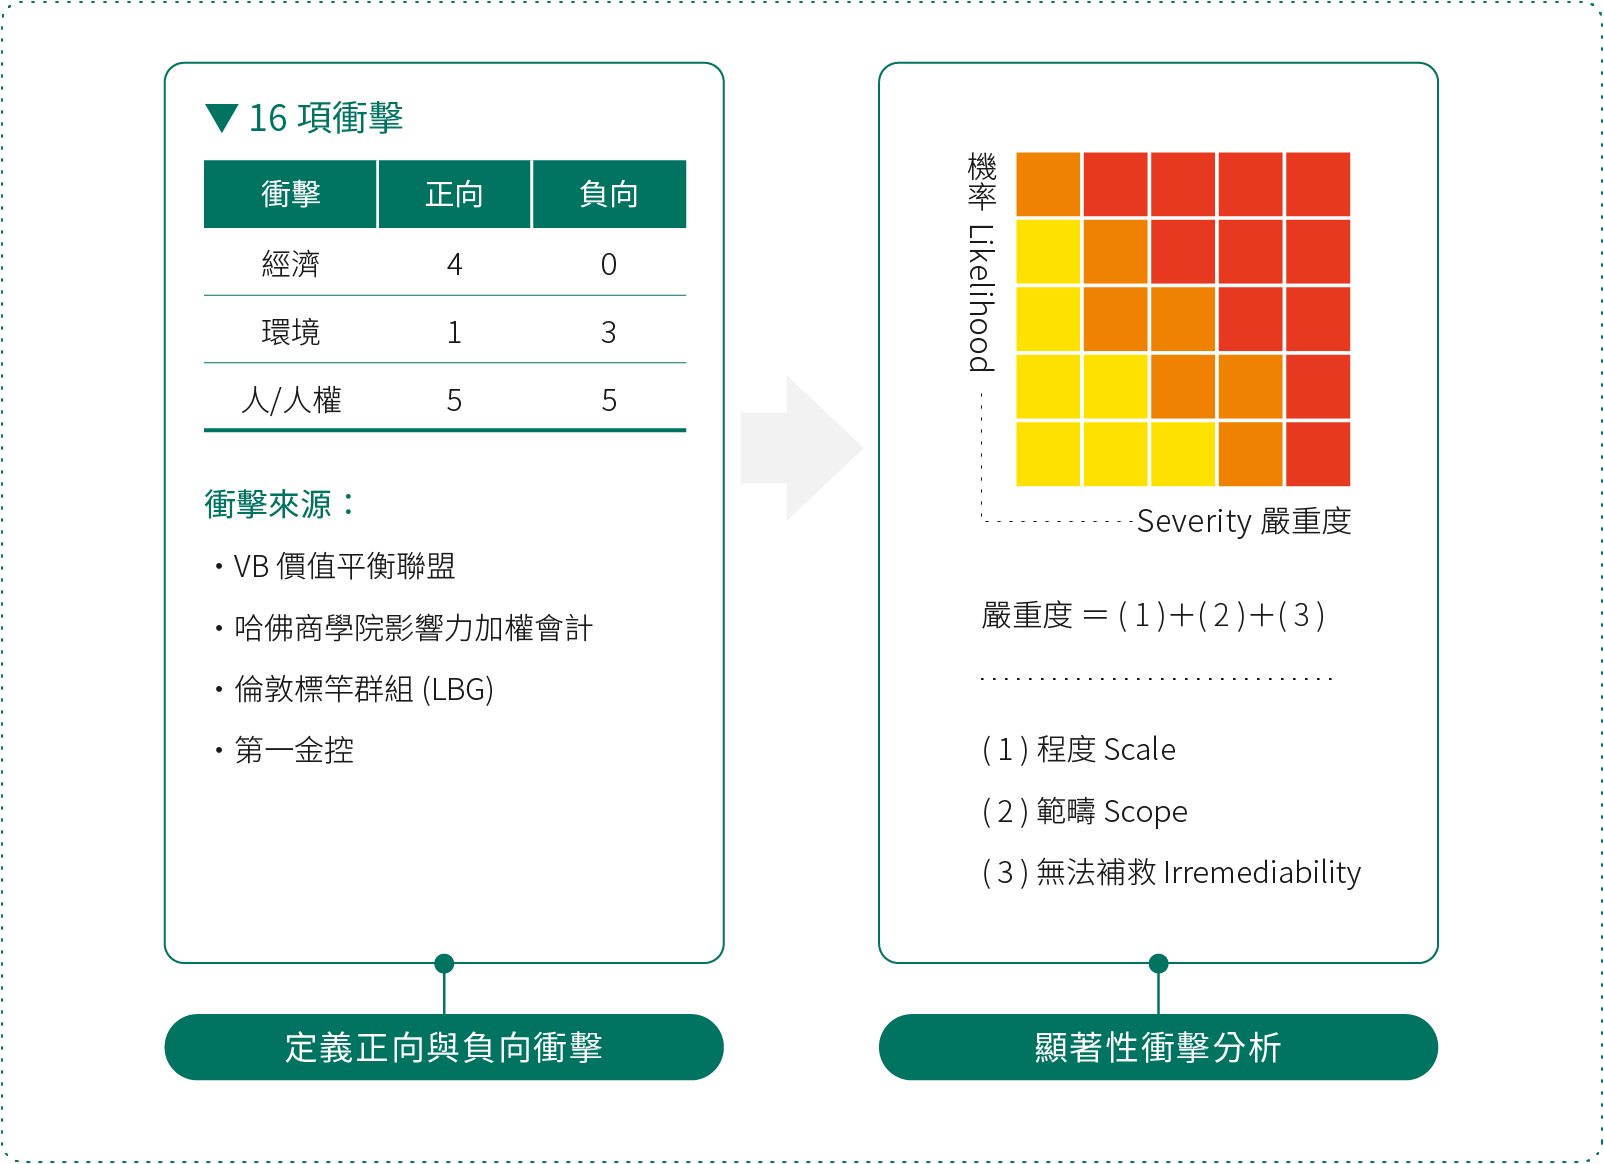
考量企業營運活動衍生之環境及社會外部性衝擊已逐漸受到全球投資人關注,並因應GRI 2021通用準則G3:重大主題(Material Topics 2021)改版,第一金控經整合價值平衡聯盟(VBA)、哈佛商學院「影響力加權會計(Impact-Weighted Accounts)」研究計畫以及倫敦標竿群組(LBG)等機構發展之經濟、環境和社會層面的衝擊評估方法學,採用貨幣化與非貨幣化的方法學,建構出涵蓋衝擊重大性之分析流程,經分析後將8大衝擊定義為第一金顯著外部衝擊(請見衝擊評估模式-非貨幣化方式內容)。
● - 雙重重大性評估
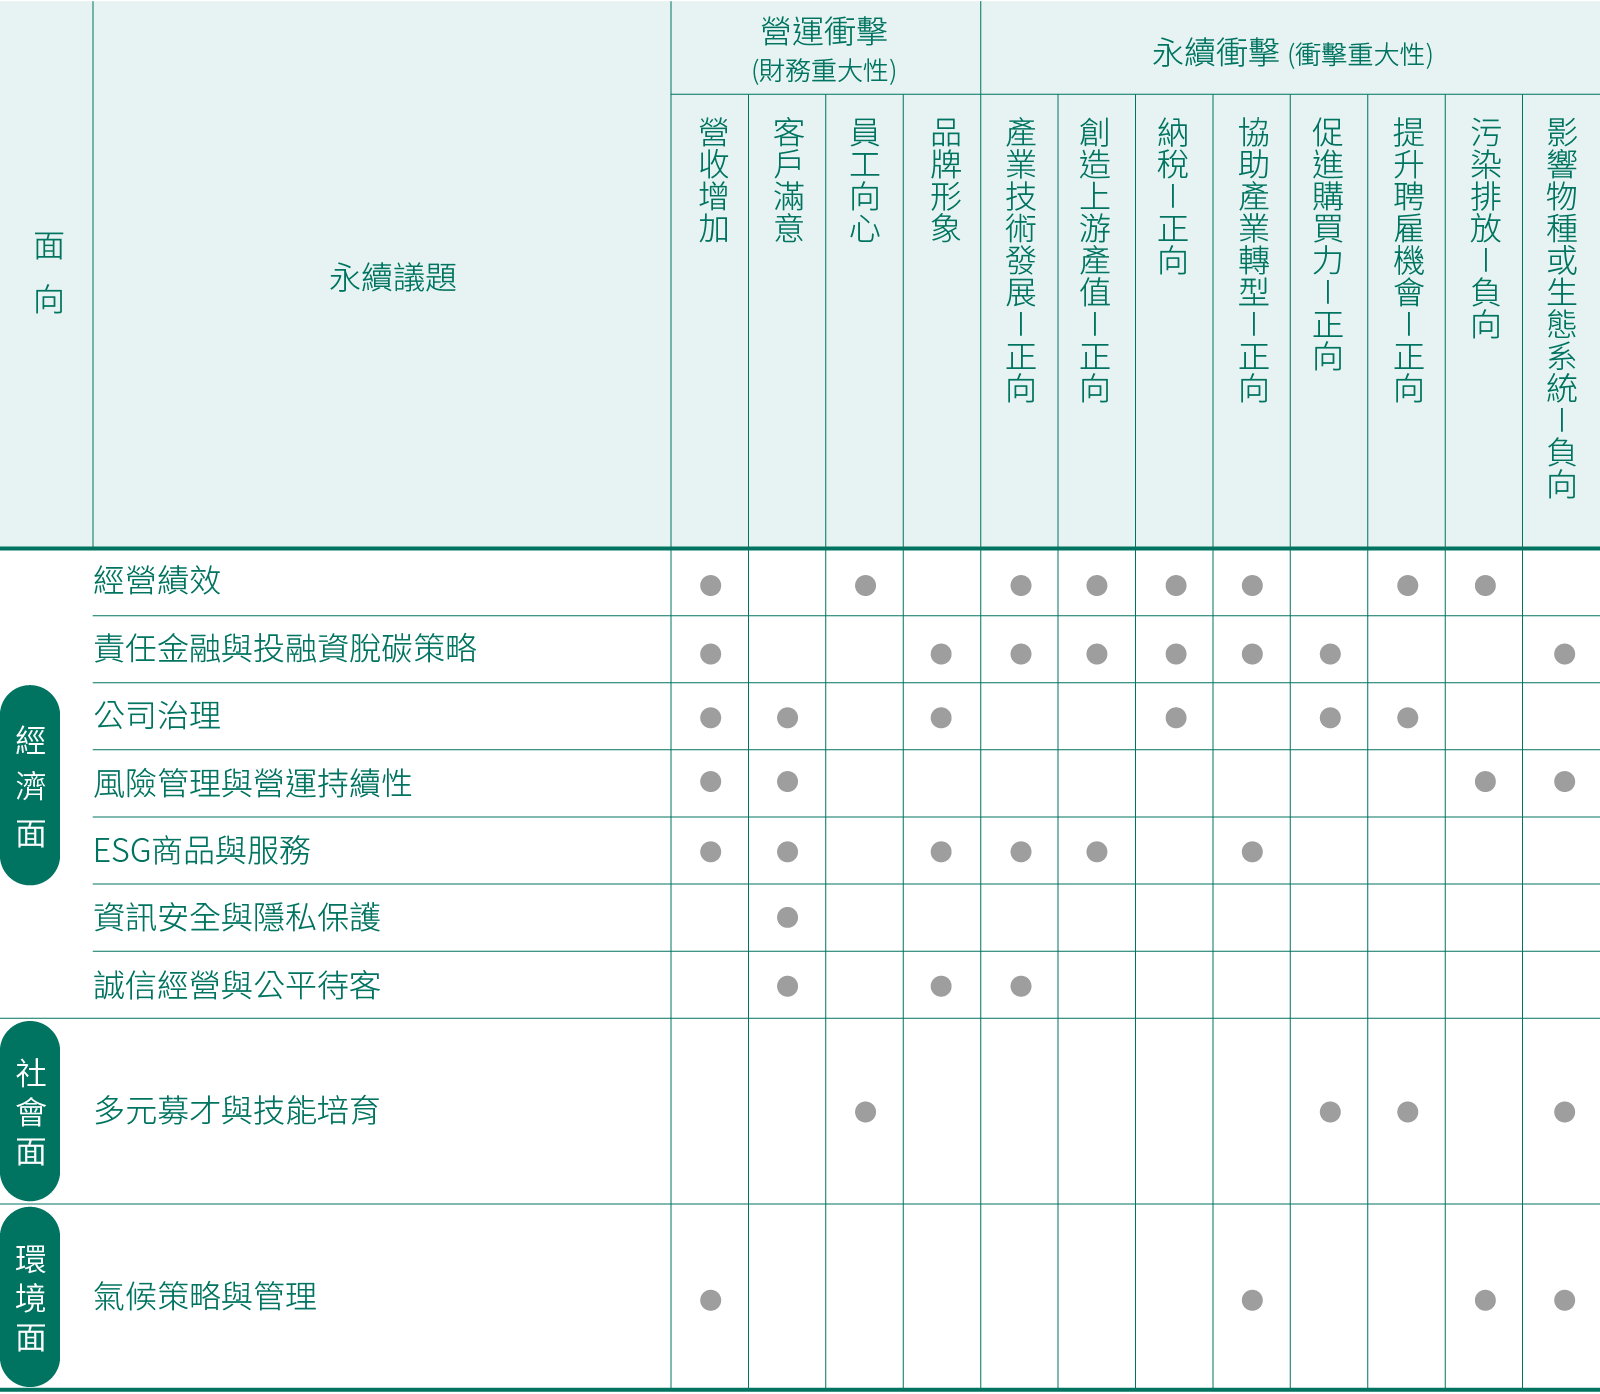
●:代表ESG對組織營運衝擊或永續發展衝擊產生實質性的影響
● - 重大議題排序
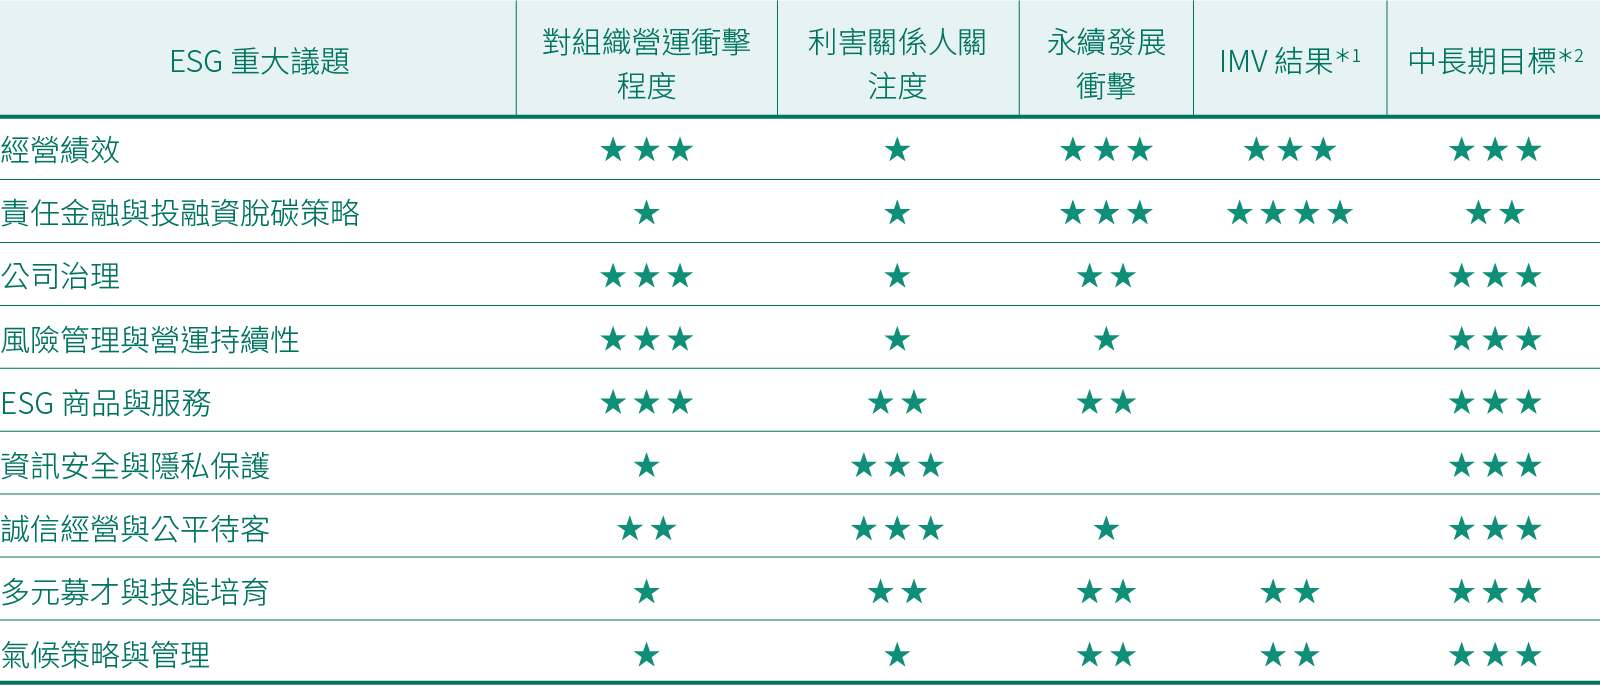
*1:星號數量反映「利害關係人關注度」問卷調查結果。
*2:星號數量反映「外部永續發展衝擊程度」調查結果。
*3:星號數量反映衝擊評估模式-貨幣化方式評估結果。「★」代表0~1,000百萬新台幣貨幣價值;「★★」代表1,000~100,000百萬新台幣貨幣價值;「★★★」代表大於100,000百萬新台幣貨幣價值。
*4:星號數量反映「營運衝擊」的問卷調查結果,營運衝擊因子涵蓋營收成長、品牌形象、客戶滿意及員工向心力。
*5:星號數量反映「IFRS永續風險與機會造成之財務影響」的問卷調查結果。「★」表示該議題達質化重大性門檻;「★★★」表示該議題達量化重大性門檻。
*6:星號數量反映ESG議題與高階主管薪酬之連結情況,詳細資訊請參閱永續報告書中第一金控總經理薪酬發放標準及核定程序。
*7:排序由星號數量加總得出。若總星數相同,則進一步比較該議題在各問卷中出現星號的交集數量,交集越多者排序越前。以「責任金融與投融資脫碳策略」和「ESG商品與服務」為例,兩者總星數同為8,但前者在三份問卷及高階主管薪酬中均有星號,後者僅在三份問卷中有星號,因此前者排序為第4,後者為第5。
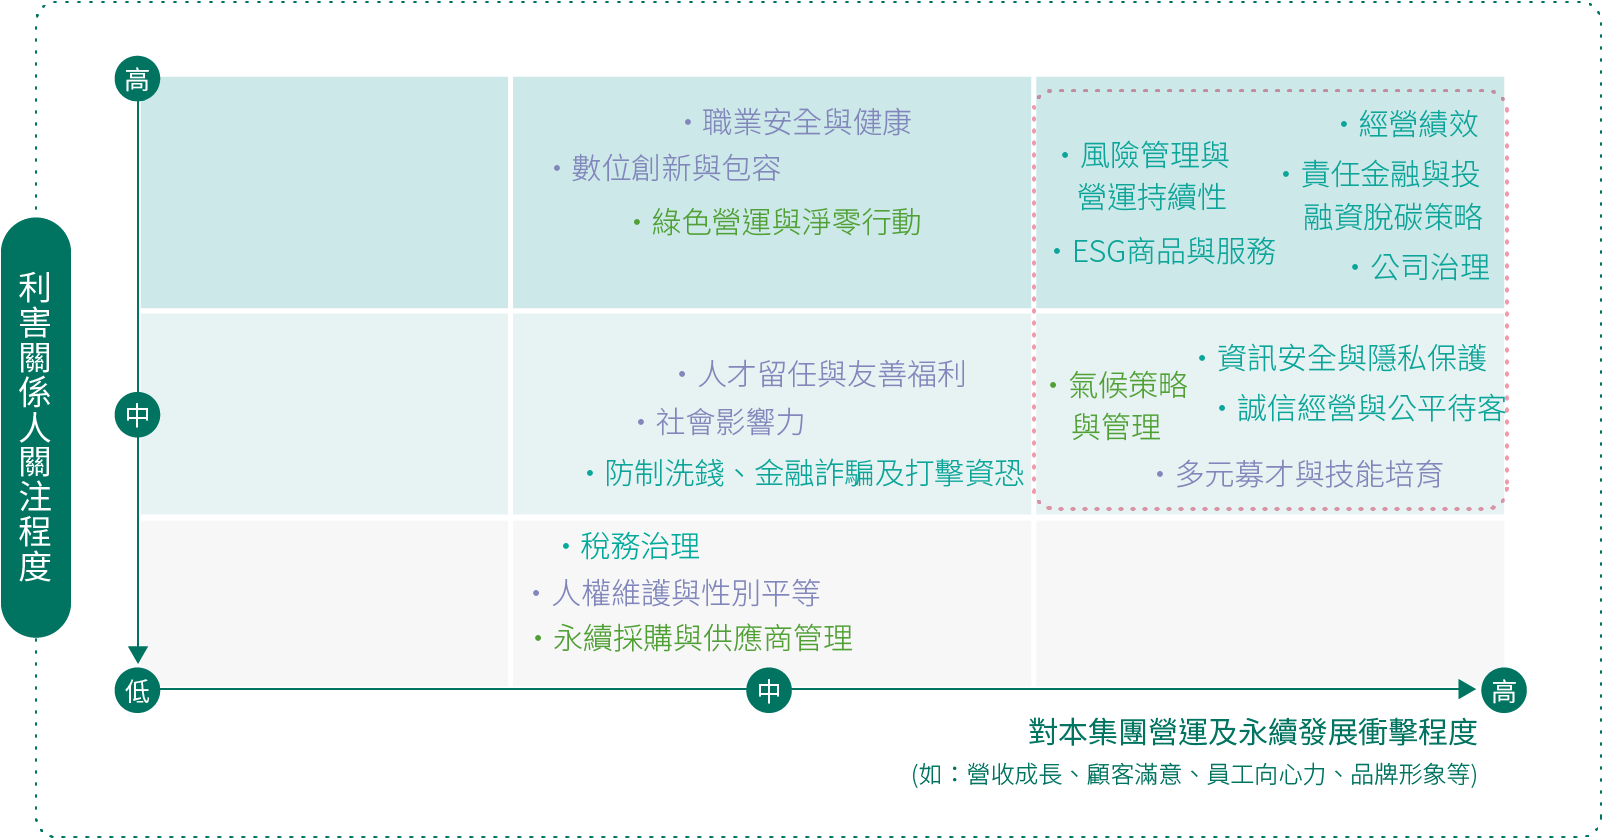
*1:營運衝擊(財務重大性)係綜合營運衝擊問卷、IFRS調查結果及高階主管薪酬三項來源,彙整繪製而成。
*2:永續衝擊(衝擊重大性)係考量外部永續發展衝擊程度。
*3:利害關係人關注之重大主題中,考量「普惠金融」、「多元與共融」、「生物多樣性與生態保育」對營運影響程度皆屬低度,故分別納入「ESG商品與服務」、「社會影響力」及「綠色營運與淨零行動」章節。
價值鏈活動之永續影響力評估
身為產業鏈的金流供應者,第一金控十分關注對社會及環境衍生之影響力,透過鏈結財務績效之管理思維,可鑑別本集團營運過程為人類生活帶來的正向與負向、潛在與顯著以及中長期之影響。為有效辨別第一金控對外部經濟、環境、人/人權的衝擊,第一金控結合非貨幣化與貨幣化分析,洞悉第一金對外部衝擊的狀況。
● - 衝擊評估模式 - 非貨幣化方式
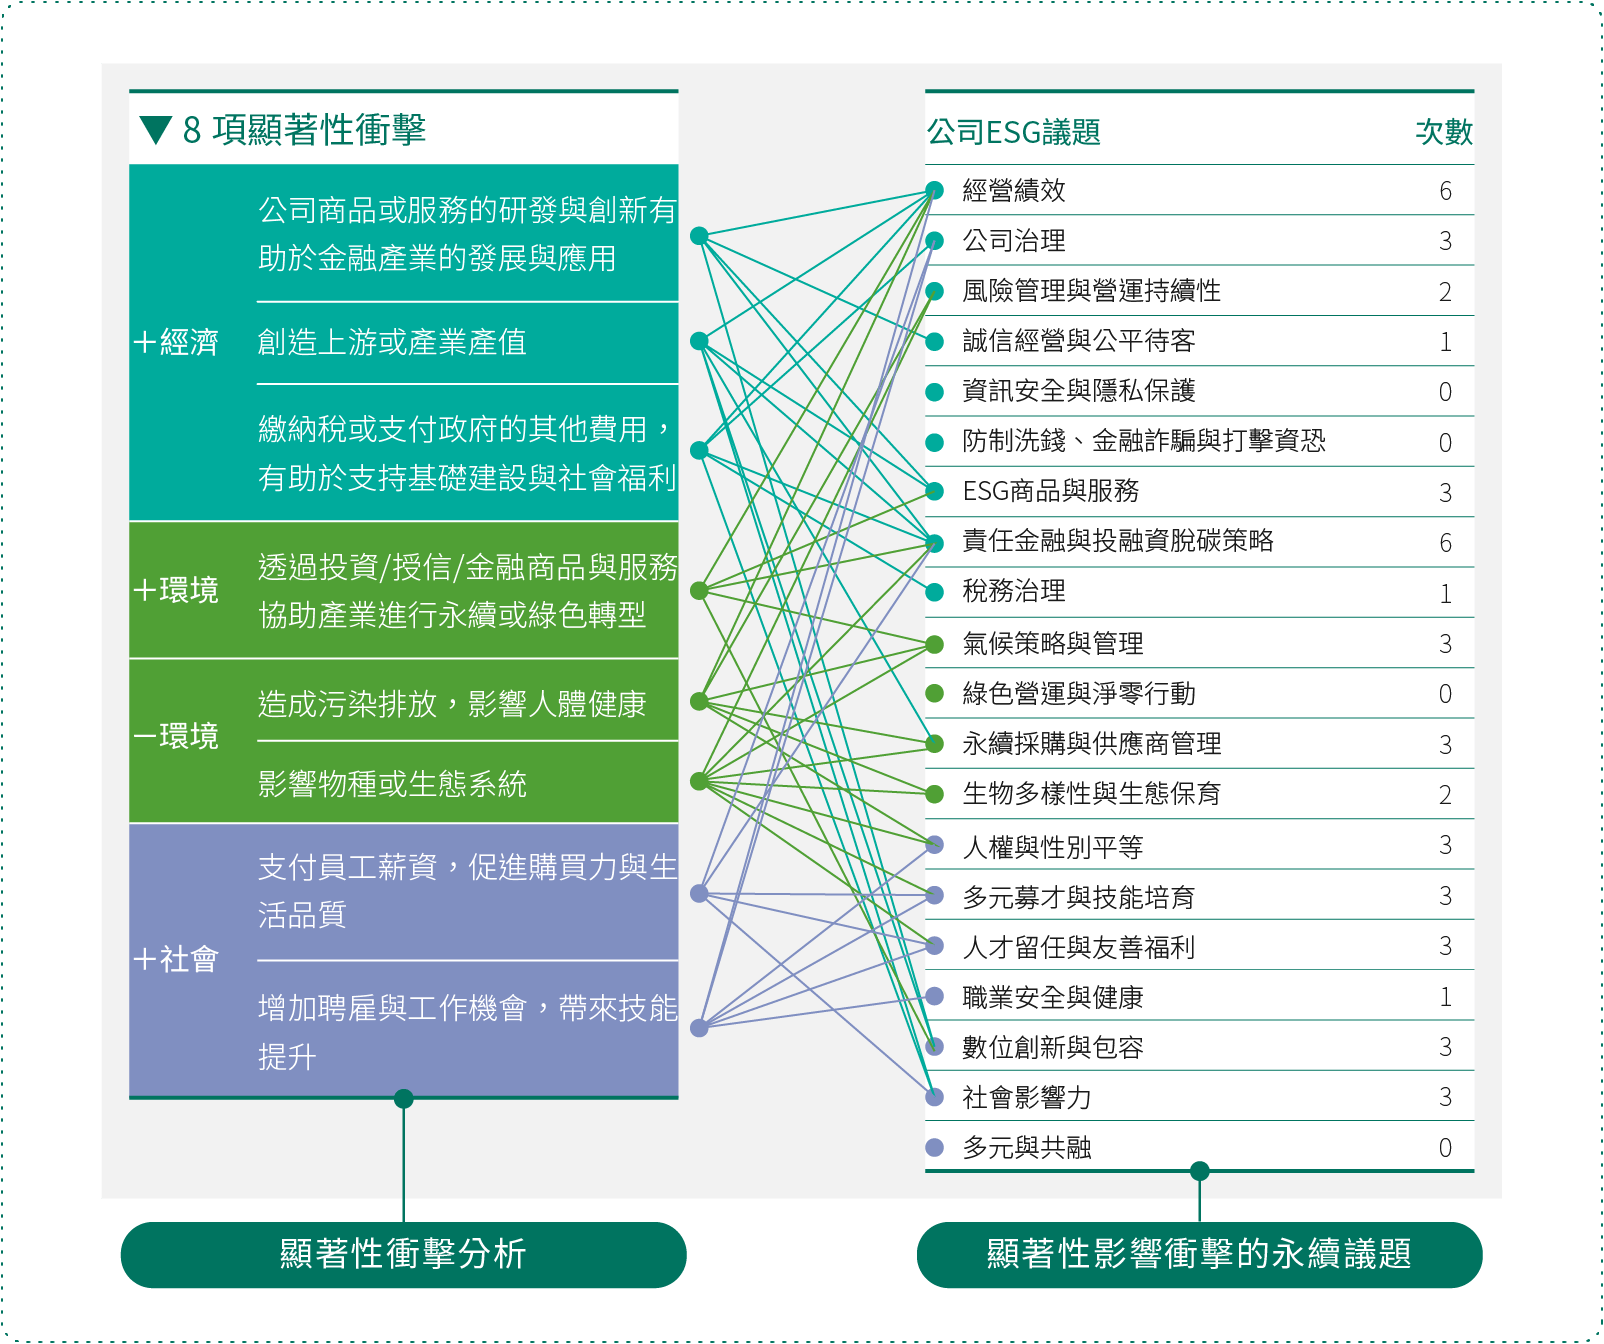
透過問卷調查,納入16項與經濟、環境、人/人權相關的外部衝擊因子,考量其嚴重度(包括衝擊程度、衝擊範疇、可補救性)及發生機率,透過內外部專家建議與主管內部會議取得共識後,辨識出8項具顯著性的衝擊因子,包括「正向經濟面:第一金商品或服務的研發與創新有助於金融產業的發展與應用」、「正向經濟面:第一金採購創造上游或產業產值」、「正向經濟面:第一金繳納税賦,有助於基礎建設與社會福利」、「負面經濟面:第一金不當使用數據、侵害隱私權」、「正向環境面:第一金透過投融資,促進產業轉型」、「負向環境面:造成污染排放,影響人體健康」、「負向環境面:影響物種或生態系統」、「正向人/人權面:增加聘僱與工作機會,帶來技能提升」等,顯示本集團於經營績效、責任金融與投融資脫碳策略、多元募才與技能培育、ESG商品與服務、氣候策略與管理及公司治理等永續議題管理之重要性。
● - 衝擊評估模式 - 貨幣化方式
2025年,第一金控透過其價值鏈活動共創造約4.8兆元的正向影響,同時亦產生約640億元的負向影響,其中超過96%來自下游投資與授信業務,凸顯金融業在引導資本流向與驅動產業永續轉型中的關鍵角色。透過投融資支持,第一金控帶動產業鏈創造約4.3兆元產值,促進約78萬個就業機會並產生3,597億元薪資收益,對經濟成長與社會福祉帶來實質貢獻,然而產業在生產與供需過程中所消耗的自然資源與產生的環境污染,亦相應衍生約638億元的社會成本,反映出經濟活動與環境負荷之間的權衡關係。進一步分析顯示,正向影響主要來自投資推升產業產值、就業與薪資、稅後淨利、利息及員工報酬,而負向影響則集中於投資與授信所間接導致的污染物排放,這些具高度影響性的關鍵議題,亦成為第一金控界定責任金融、推動投融資脫碳策略、強化經營績效、優化人才留任與友善福利的重要依據。未來,第一金控將持續發揮金融中介功能,透過更精準的資源配置與永續投融資策略,放大正向影響、降低負向衝擊,協助產業加速轉型,並與利害關係人共同創造長期且永續的價值。
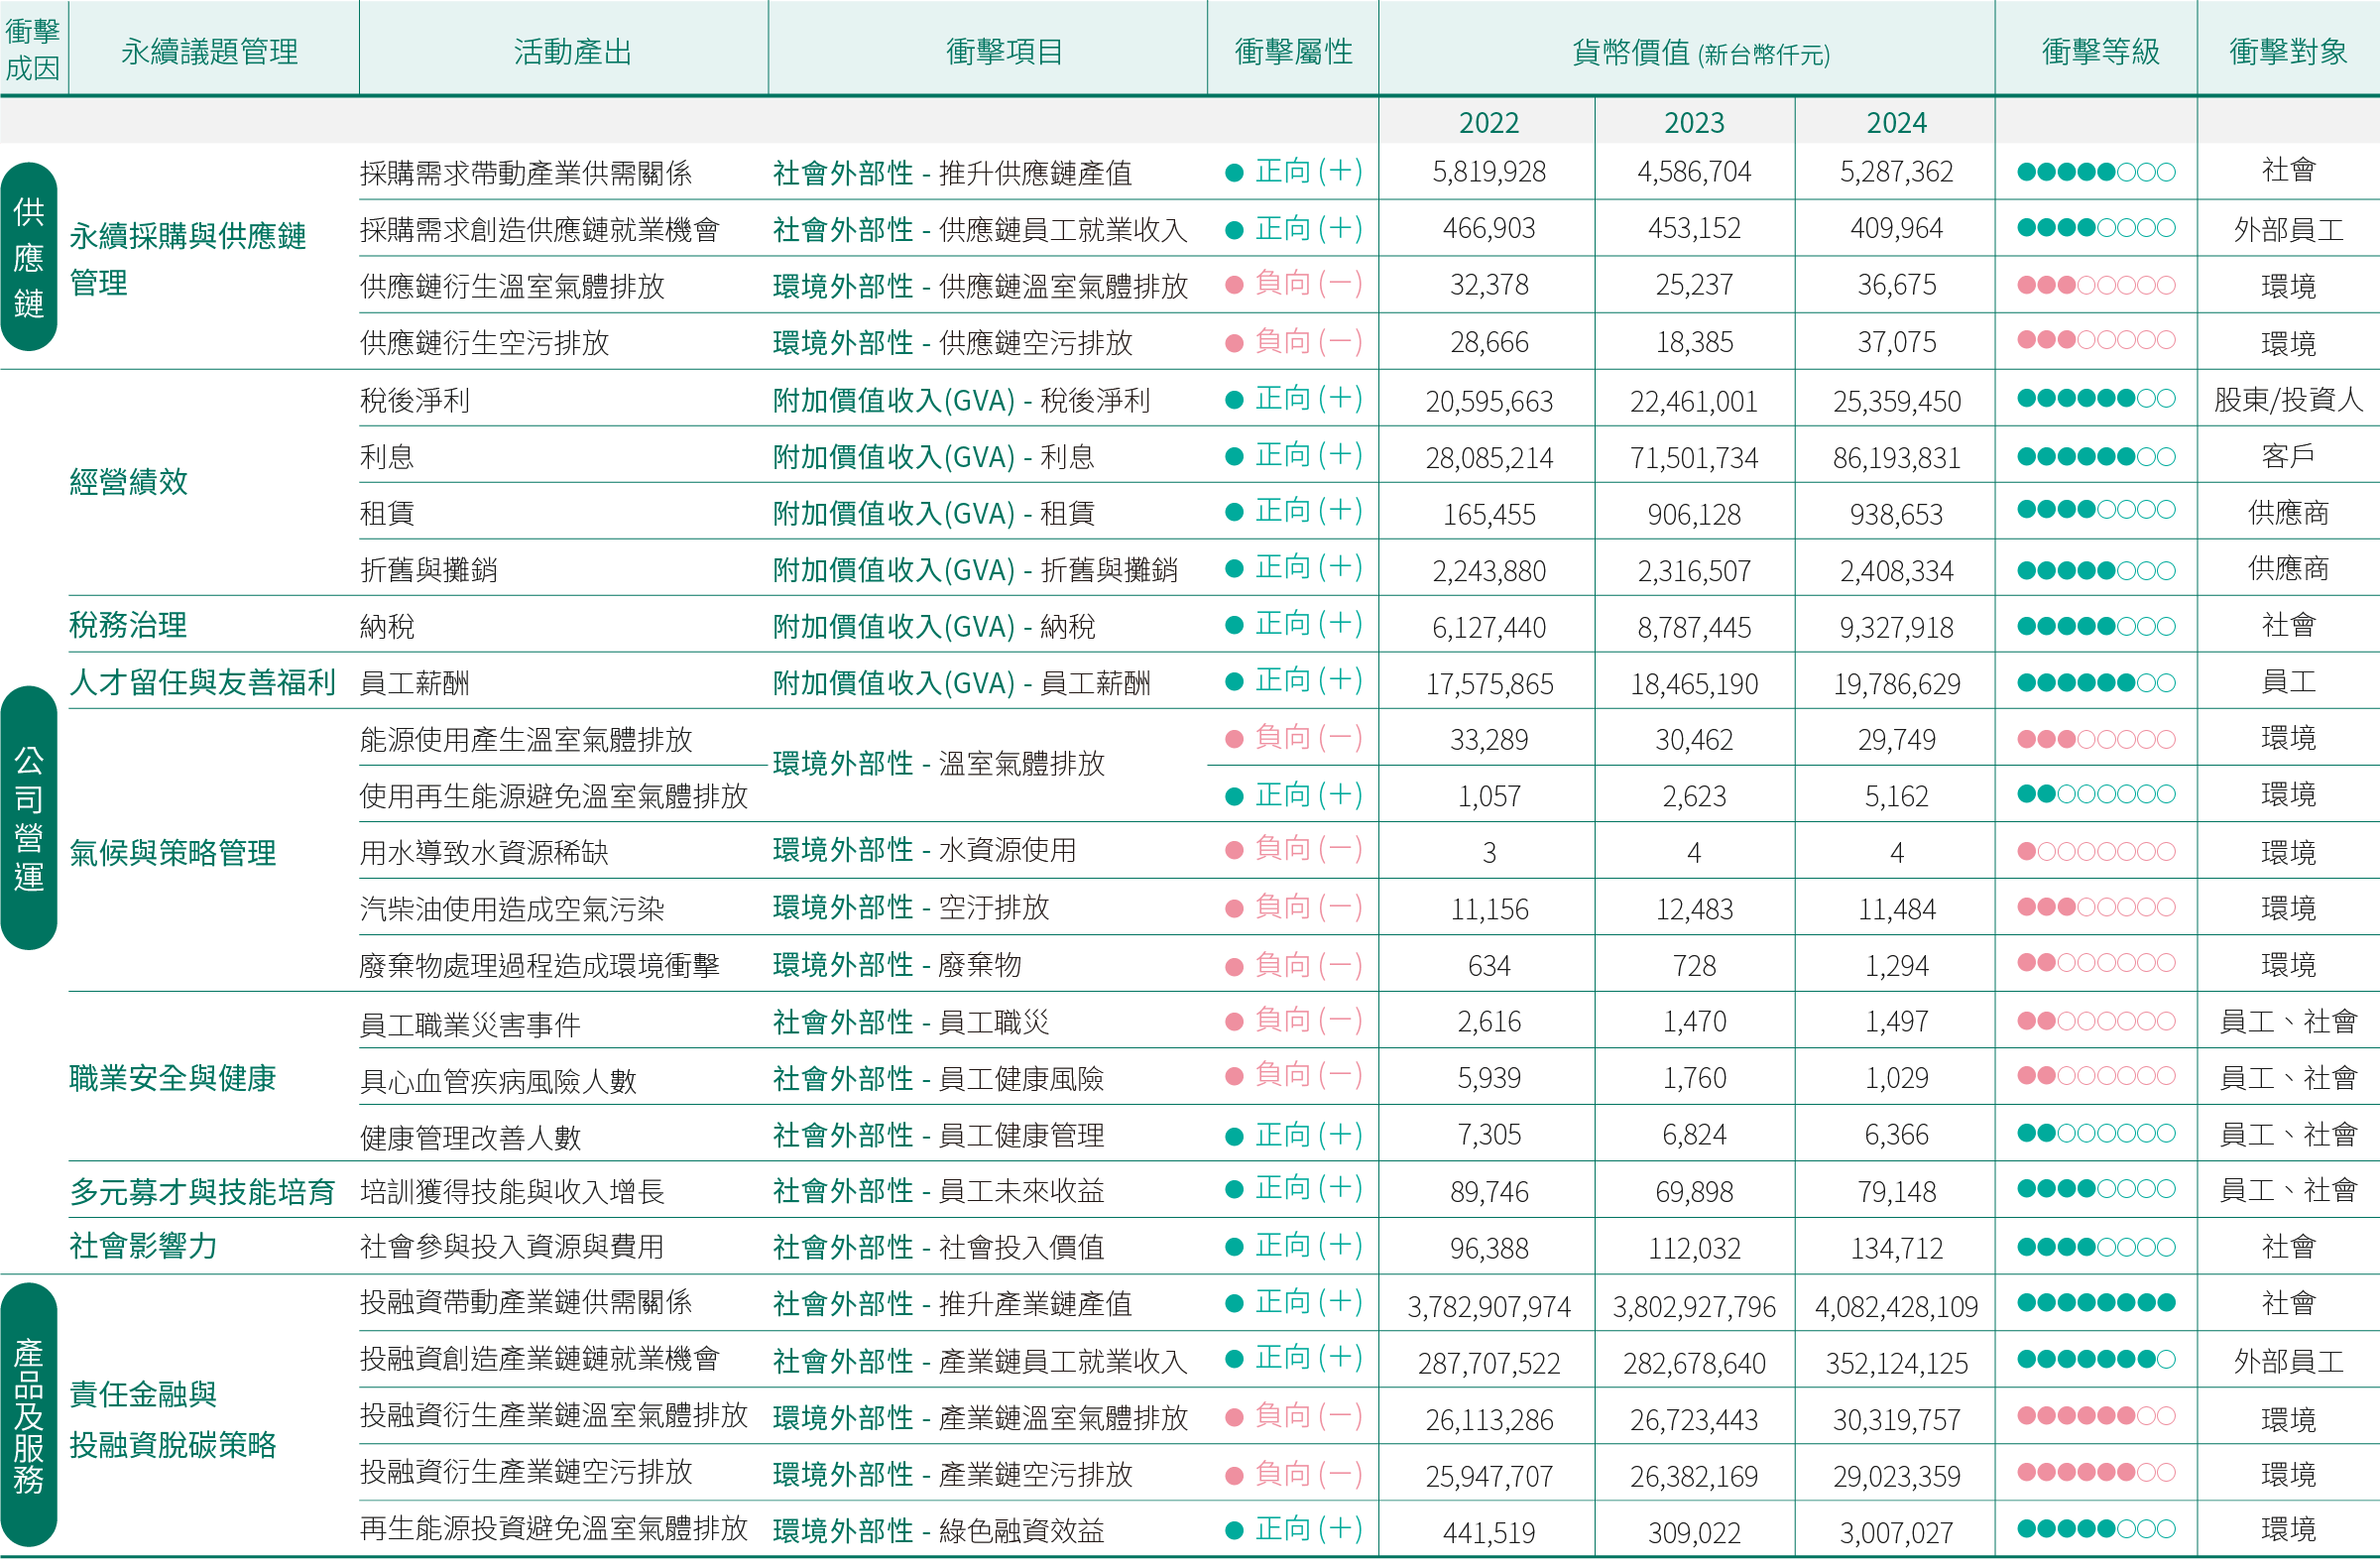
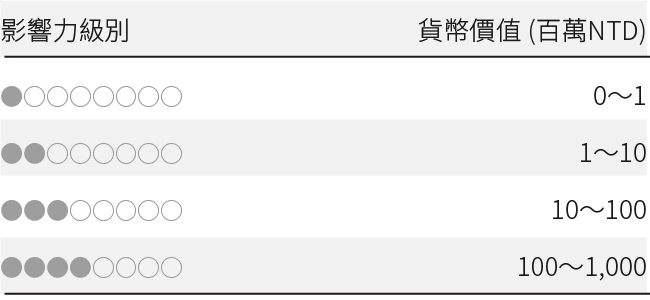
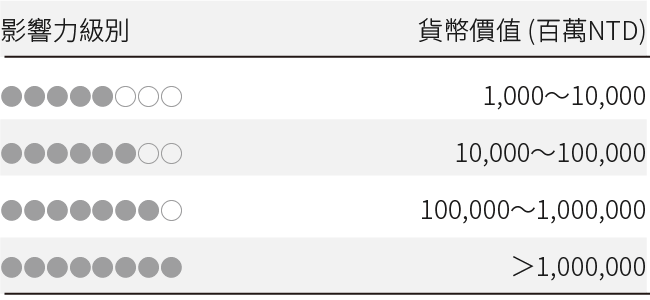
*1:附加價值收入包括稅後淨利(股東/投資人)、利息(客戶)、租賃(供應商)、薪酬(員工)、折舊與攤銷(供應商)及納稅(社會)等直接對利害關係人產生的財務效益,方法學參考VBA(2022)。
*2:外部性(externality)指第一金控營運活動與各類資本間的依存互動對人類生活福祉帶來正向或負向影響,但不因此從中直接獲得利益或承擔成本。環境外部性考量溫室氣體、空污、廢棄物及水資源耗用所衍生的碳社會成本、人體健康損失成本及生態系統損害,社會外部性考量薪資品質、職涯發展、平等機會、健康與福祉等議題對員工及社會帶來的雇用影響力。
*3:考量各國經濟條件差異,價值化係數以各地區購買力平價(Purchasing Power Parity, PPP)衡量的人均國民總所得(Gross National Income, GNI)進行調整,並考量通膨及匯率因素,將時間邊界拉齊至以2017年為基準之貨幣價值,方法學參考OECD (2012)及 PwC UK (2015)。